

investcu @InvestCu
Joined July 2025-
Tweets178
-
Followers11
-
Following57
-
Likes370
@Lez020 @MiyagiCripto Por desgracia sólo puedo darle al botón de "me gusta" de tú comentario una sola vez!. El cryptocrack confunde facilidad de acceso con ignorancia. Me quiere sonar esa frase de correlación no implica casualidad, pero igual le da un derrame
@EstebanCervi Muchísima gente en el mundo es capaz de guardarse sus opiniones porque en el fondo saben que hay una posibilidad de que sean erróneas, pero ya ves que no todo. Tú tienes que abrir la boca y demostrarlo.
🧵MEGAHILO CON TODA MI FORMACIÓN GRATUITA SOBRE INVERSIÓN, ANÁLISIS FUNDAMENTAL Y CONTABILIDAD 📊📈 🔥Ya somos más de 4.000 por aquí en apenas un año, creciendo a base de contenido, constancia y, sobre todo, calidad. Hoy quiero devolver parte de ese apoyo reuniendo en un único hilo todo el contenido formativo que he compartido gratuitamente. Por su puesto si te sirve me ayuda mucho un like👍 y un Retuit 🔃 para que llegue a más gente. 📚 ¿QUÉ VAS A ENCONTRAR EN ESTA FORMACIÓN GRATUITA? ( Te dejaré todo en los siguientes mensajes) 🔥 Una formación gratuita contable con 17 videos 📊 19 vídeos sobre gestión de carteras: diversificación, gestión del riesgo, construcción de carteras y asignación de capital. 📒 33 vídeos sobre conceptos contables: balances, flujos de caja, ROIC, márgenes, valoración de empresas y análisis fundamental. 🧠 39 vídeos sobre psicología de la inversión: sesgos cognitivos, gestión emocional, paciencia, disciplina y errores que pueden costarte mucho dinero. 📖 16 vídeos para empezar desde cero: conceptos básicos de bolsa, libros imprescindibles, filosofía de inversión y todo lo necesario para dar tus primeros pasos. 🥛 Una tesis completa de Kri-Kri analizando el negocio, sus números, ventajas competitivas y valoración. Comprada a 6 €. 🏭 Una tesis completa de ASML, estudiando su posición competitiva, perspectivas de crecimiento, riesgos, valoración y MOAT. Comprada a 570 €. En total, 107 vídeos formativos y 2 tesis de inversión completas, con horas y horas de contenido totalmente gratuito. Y después de todo este contenido, podrás decidir por ti mismo si te interesa dar un paso más y formar parte de la que considero la mejor comunidad de inversión de España, pero con diferencia además 😍 Primero aprende, comprueba la calidad de lo que manejeamos aquí y después ya decides. VAMOS 👇
$ASTS: 🚨 CLEAR STREET REITERATES $115 PRICE TARGET AND BUY RATING Summary AST faces launch constraints today, and the market is watching every slip closely. AST currently depends on Falcon 9, a rocket owned by competitor SpaceX (SPCX, Buy, $217 PT). That pressure could ease if other rockets return to service, particularly New Glenn, which carries up to eight BlueBirds per flight versus three on Falcon 9. Our model continues to see AST reaching commercial broadband service by mid-2027E. On the flip side, we think the market is underappreciating SpaceX's own launch risk. Its next-generation V2 phone satellites are how it hits its timeline, and they depend on Starship, which remains unproven. Flight 15 has already slipped from October 19 to November 8 at the earliest, and reaching service in early 2028E would require roughly 24 Starship flights in six months. Both companies are in this race and both carry launch risk. We think AST remains positioned about six months ahead of SPCX. Key Points SpaceX's phone leap is parked behind Starship, and the math is demanding. The real threat to AST is SpaceX's FCC-approved V2 constellation, which SpaceX says Starship will launch. We don't see the larger V2s flying in volume on Falcon 9. SpaceX's stated goal is initial global coverage of about 1,200 satellites within six months of starting launches in mid-2027, at roughly 50 per Starship. By our math, that is about 24 Starship flights in six months, roughly one a week, from a rocket with no regular cadence: Flight 15 has already slipped from October 19 to November 8 at the earliest. Service lands in early 2028 at best. New Glenn's December return is the pivotal event for AST. It has been grounded since the May 28 pad explosion. A clean return in December would reopen AST's high-capacity rocket, but we expect it to take until mid-2027 to turn into satellites on orbit. One flight carries up to eight BlueBirds, almost three Falcon 9 flights' worth. Vulcan helps indirectly by pulling Amazon and Space Force demand off Falcon 9. AST keeps winning where the contracts are signed. Japan's ministry initially selected the AST SpaceMobile (ASTS)-Rakuten Group (TSE: 4755, NC) venture for its ~$1B J-LEO program over a KDDI (TSE: 9433, NC)-SpaceX bid, and a U.S.-Japan joint statement then named the partnership. What would change our mind. A New Glenn return that slips, or Starship reaching a regular cadence well ahead of SpaceX's mid-2027 plan. Maintain $115 PT, Buy Rating: We maintain our Buy rating and $115 price target, implying 20x 2029E EBITDA of $2.0B which translates to ~$12x our revenue. ASTS sits on a fortified capital base with $3.7B in pro forma cash and restricted cash (inclusive of the July $1.15B convertible note issuance). Investment Thesis The AST-versus-SpaceX race is the market's favorite debate, and both sides carry launch risk. AST's is microanalyzed, with every BlueBird slip priced in real time. SpaceX's (SPCX, Buy, $217 PT) is underappreciated: its next-gen phone satellites depend on a Starship that has yet to prove a regular cadence, and its EchoStar spectrum doesn't arrive until around late 2027. Meanwhile, ASTS is becoming the "orbital tower," a wholesale, neutral-host provider for 60+ global MNOs rather than a retail competitor. Q2 confirmed the pivot from customer acquisition to system integration, with nearly 50 gateways in various stages of completion, installation, and planning, leaving launch cadence as the one bottleneck. Management is also de-risking the commercial timeline by stacking high-margin government and defense revenue (Radar/AI Edge) ahead of full D2D service, and the initial J-LEO selection in Japan is a blueprint for future sovereign wins. Valuation: We maintain our Buy rating and $115 PT. Shares trade at 26x our 2028E EBITDA and 11x our 2029E EBITDA, an attractive entry for an emerging wholesale infrastructure giant. Catalyst and Risks to Watch The next few weeks look mostly constructive for ASTS. The clearest positive is the FCC's October 29 vote on satellite spectrum leasing rules, which supports AST's carrier-partnership model. A firm launch date for BlueBirds 14–16 would also help settle the launch-pace debate. The negatives sit mainly on the SpaceX side. The October 24 SpaceX share unlock could pressure ASTS by association, and the FCC's October 29 vote on the 25 MHz auction gives SpaceX a path to build a network next to spectrum AST already uses. Two undated items could land at any time and cut both ways. A T-Mobile partnership decision in AST's favor would be the biggest upside surprise, while a SpaceX/Grain FCC filing seeking fast approval of the 800 MHz deal would be a sentiment negative.


Otras cosas no objetivas: En resumen, AST lleva una década desarrollando una arquitectura específicamente diseñada para conectar móviles convencionales desde el espacio. Tiene miles de reivindicaciones de patentes, acuerdos con operadoras y tecnología validada en órbita. Ha creado el mercado broadband d2d Hasta 2025 spacex ignoraba esto. Sara Spangelo, una de las responsables de Starlink Direct-to-Cell, a quien se atribuyen comentarios llamando a AST una «meme stock» y cuestionando que el broadband D2D fuera realista, salió de SpaceX en 2025 (podemos imaginar el motivo) y desde entonces SpaceX ha cambiado su estrategia, y ahora resulta que broadband d2d es un mercado de 1 trillón. Ahora SpaceX está gastándose miles de millones en espectro y anunciando una nueva generación con hasta 20 veces más capacidad por satélite. Tiene una capacidad industrial y de lanzamiento brutal, nadie lo discute. Pero confundir eso con superioridad tecnológica demostrada en broadband D2D, cuando AST lleva años validando su arquitectura y starlink v3 es un papel, me parece absurdo. Y resulta que AST es la que querría hacer lo que hace SpaceX y no puede. Venga ya. «Es difícil sostener valoraciones que implican 5 dólares por línea y mes». Guau. Hay que atreverse para decir eso en un mercado que prácticamente acaba de nacer y que es imposible de evaluar con números ahora mismo. Me limito a añadir esto: SpaceX ha anunciado operaciones por unos 17.000 millones de dólares con EchoStar y otros 8.000 millones con Grain. 25.000 millones en operaciones de espectro. Antes de contar el desarrollo, fabricación, lanzamiento, mantenimiento y reposición de miles de satélites. ¿Y resulta que cuesta justificar la valoración de AST, que lleva diez años desarrollando precisamente esta tecnología, tiene propiedad intelectual, satélites operativos y acuerdos con algunas de las mayores operadoras del mundo? A mí me cuesta mucho más justificar que un activo tecnológico potencialmente tan estratégico pueda valer tan poco frente a lo que SpaceX está dispuesta a gastar para entrar en el mercado. ¿Que SpaceX es una amenaza? Evidentemente. Pero concluir que AST tiene la partida perdida cuando tiene el liderazgo tecnológico y posicionamiento, ante lo que son los primeros pasos de SpaceX… pff
$ASTS | Deutsche Bank: We are upgrading ASTS to Buy and maintaining our $93 PT. The stock is down ~65% from its all-time high in May. We had downgraded the stock in May after the New Glenn launchpad explosion that introduced a material delay in ASTS’ launch plans, combined with valuation concerns. However, we believe now is an opportune time to become more constructive given the recent stock-price weakness, a number of positive developments/catalysts that we think have gone under the radar, and spectrum value that we estimate now comprises all but $10 per share in ASTS’ EV. Furthermore, we think the -10% move on Friday was misguided since the 800 MHz spectrum SpaceX will be acquiring doesn’t make SpaceX more competitive with ASTS as an MNO partner for D2D, and ASTS isn’t targeting direct-to-consumer (for which SpaceX will primarily use the 800 MHz). We see a number of positive developments/catalysts for ASTS in the near term: We believe it is increasingly likely that T-Mobile will switch from Starlink to ASTS as its D2D partner (through the JV). Roughly coincident with the timing of the announcement that AT&T, Verizon, and T-Mobile reached a definitive agreement to form a D2D JV on Oct. 1; T-Mobile appears to have removed many (but not all) references to Starlink from its website. Furthermore, SpaceX’s efforts to compete with the Big 3 MNOs in mobile continues to antagonize the Big 3 (and shrink their market capitalizations), pushing them even closer to ASTS. SpaceX’s announced purchase of 14 MHz of 800 MHz spectrum from Grain Management on October 8 was the latest shot across the bows of the Big 3, leading to a 10-13% decline in their stock prices on Friday (just the latest SpaceX-driven market-cap destruction for the telcos). The Space Development Agency (SDA) sent a letter to the National Telecommunications and Information Administration (to be then forwarded to the FCC) in September expressing support for ASTS’ request for Temporary Authority to conduct testing of pulsed radiolocation capabilities in the 902–928 MHz band using its in-orbit BlueBird satellites. The letter names ASTS as a subcontractor and stresses the national security importance of testing these capabilities (which appear to be sensing related). We believe this is indicative of continued progress by ASTS in expanding its government contract base, a revenue opportunity that seems to be expanding every day. The preliminary selection of ASTS (along with Rakuten) for the Japan LEO project took a step forward when the October 5 Joint Statement on the U.S.-Japan Technology Prosperity Deal specifically “welcomed Japan’s Rakuten Group and the U.S.-based AST SpaceMobile cooperation for the development and deployment of Low Earth Orbit (LEO) satellite infrastructure”. We view this as a sign that the official J-LEO authorization could be coming soon. If/when approved, it means the Government of Japan will fund up to $1B of capex for ASTS’ satellite constellation in exchange for sovereign use and control of a number of satellites while they are able to provide coverage to Japan. This “up to $1B” is not reflected in our current valuation, even though it would represent essentially free capital, significantly improving ASTS’ liquidity position.


Esto es una maravilla, ante cualquier avance la derecha rancia se ha opuesto siempre. Maravilla de vídeo

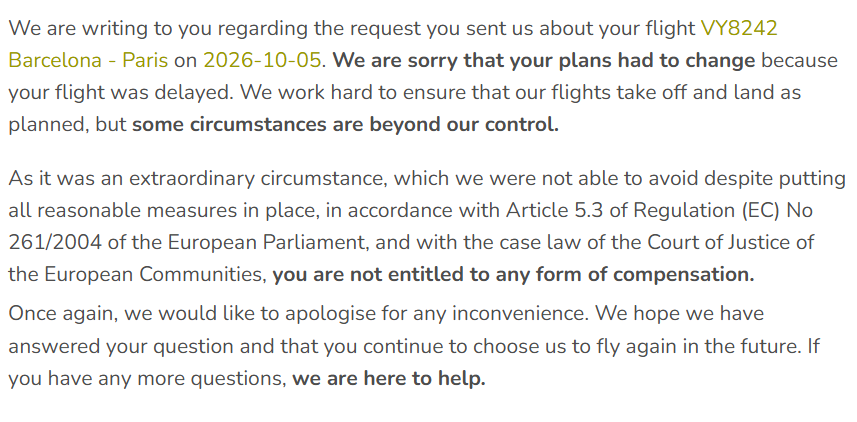
Hola @vueling intento volvar a París el pasado Lunes. Vuelo a las 7:25h de la mañana. Embarcamos con normalidad. Después de 1h, el piloto nos informa de una incidencia en el motor. Esperamos otra hora. Se nos envía de vuelta al terminal y se replanifica el vuelo... ... a las 14:45h... más de 7 horas más tarde! En virtud de la legislación vigente, inicio el trámite de reclamación del retorno del billete (+de 3h de retraso por una incidencia en el motor del avión). 1ª irregularidad: Sólo puedo hacerlo on-line (no hay teléfono gratuito disponible... veo que os saltáis la legislación. 2ª irregularidad: Hoy me declináis el reembolso, aludiendo a causas de fuerza mayor... efectivamente llovía, pero el problema fue una incidencia del motor de vuestro avión. 3ª irregularidad: Vuestro canal on-line (recuerdo, el único disponible) , no permite hacer alegaciones de ningún tipo. Insisto, tampoco es posible contactar con persona alguna. Pues bien, como no me vais a hacer ni caso, me voy a gastar una pasta en boostear este tuit, para asegurar que llegue a la máxima audiencia posible.

La desinformación en salud cuesta vidas. Y una podría ser la tuya:

Parece que hay muchos votantes de VOX que no acaban de pillarlo. Os lo intento explicar aún más fácil. Con monigotes. 🧵

📺 @FigaredoJoseM explica en @negocios_tv la propuesta de bajada de impuestos de VOX vía IRPF. "Un mínimo exento de 22.000 euros, hasta 70.000 euros tributarías al 15% y de 70.001 en adelante al 25%".

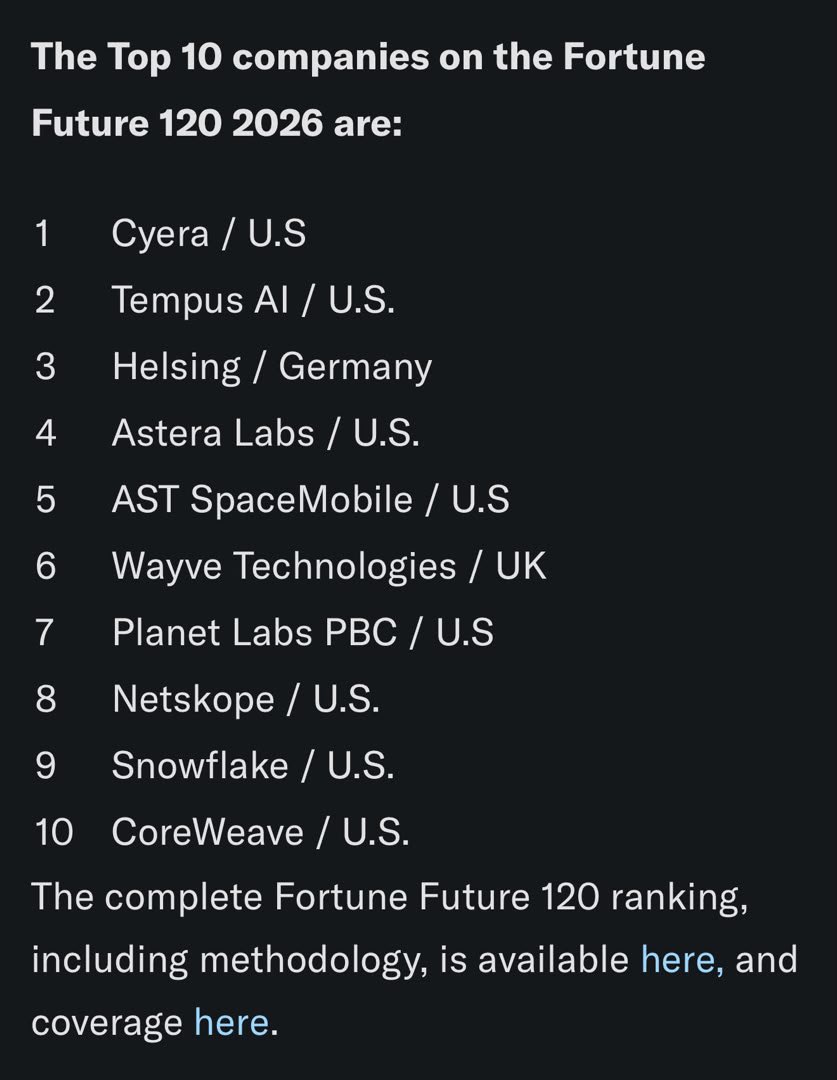
$ASTS prominently mentioned at the #5 spot on the list on the Fortune Future 120 list!! “Fortune Future 120 identifies companies with the capabilities to drive durable growth amid rapid technological, economic, and organizational change.” Hell yeah! finance.yahoo.com/markets/stocks…

Votaré a quien diga: -No pueden llegar + inmigrantes a malvivir hacinados en guetos -Me cago en Marruecos, Israel y EEUU -Llenar de VPO de alquiler las mejores zonas -Sanidad Pública -Cercanías, trenes y Metro a saco -Sablar y cerrar pisos turísticos Vamos, que no votaré
@TheFallenSpain @Ma_WuKong Pero Borja!!, esto ya pasaba en el 2014!! Dónde estaba el patriotismo patrio entonces?! Te lo digo; no estaba, se la traíamos al pairo al estado y la población. Me incluyo porque yo salí entonces. No, no merece "sacrificarse" por tú país.
Después de más de 15 años estudiando la meteorología tropical y los ciclones con características tropicales, nunca pensé que fuese a decir esto: Hará falta un estudio en mayor profundidad, pero cada vez me ronda más en la cabeza, viendo las animaciones de radar y satélite y por lo que planteaban los modelos, que el episodio extremo que ha afectado a Cataluña en las últimas horas es más consistente con un proceso de ciclogénesis tropical (que no ha llegado a su fin, aunque estaría por ver), es decir, con el verdadedo intento formación de un ciclón tropical a partir de un grupo de tormentas muy fuertes. Y esto no tiene precedentes conocidos en el Mediterráneo. No ha sido ni es un medicane o “mini huracán” (algo que, por cierto, no existe físicamente), ni tampoco lo era lo que aparecía en los modelos. No forma parte del modelo conceptual típico de medicane del Mediterráneo: esto es algo diferente, un proceso de formación de ciclón tropical como los que ocurren en el trópico. Dejo esta imagen de satélite de ayer, antes de entrar: si le quito las líneas de costa, cualquier experto en meteorología tropical diría que pertenece al trópico. Y esto abriría un debate nuevo en la comunidad científica.


Once in a while you stumble upon true weapons-grade autism that makes everyone else look like LARPers. Incredible work.

Juguemos una partida de Monopoly. Pero hagamos un pequeño cambio en las reglas: Unos jugadores reciben 1.500 $ al empezar. Los otros, solo 50 $. Y ahora… juguemos.🧵
@RAnomalas La saga al completo es genial, pero Endymion, visitando los mundos en Kayak, me hizo disfrutar como nunca siendo joven...ya me has hecho ponerme a leermelos ooootra vez 🤣

Mis expectativas con "Hyperion" eran altísimas. Quizá demasiado. Pues aun así, lo estoy flipando.

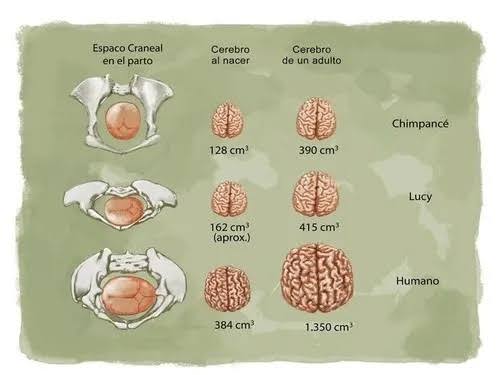
@notgonzaloco1 Su nombre científico es "dilema obstétrico": La incompatibilidad de tener unas caderas estrechas para caminar en dos patas vs un cerebro grande. Como solución de la naturaleza; el bebé naciera prematuro por ende, con varias secciones muy sub-desarrolladas incluyendo el cerebro.

$ASTS price target just got raised to $1000

mixbits @V4Box
14 Followers 273 Following 📱Bienvenid@ a los Bits de información: nos enfocamos en finanzas, hablamos de noticias, internet, apps y sociedad. ▶️https://t.co/2sMvfeu1Rx
JuanPa Investor 🇨�... @asker3307kcxs
17 Followers 267 Following De Hidrogeólogo a Inversor - Divulgador |📌 Tesis de Inversión-Seguimiento de Empresas |📰Actualidad de mercados |🧠 ¡Aportando valor a la comunidad inversora!
COEUR WANTED @Laazuli7
139 Followers 2K Following On fait ce qu'on veut, les autres font ce qu'ils peuvent
Eduardo @eduardompinto
157 Followers 589 Following
Emma fairy dust @chelll011
44 Followers 3K Following pretty mess, devoted mutual 💐 always follow back

LWS Financial Researc... @GillesAim1
49 Followers 273 Following Value investing made easy Investment newsletter with a macro&value mindset | Author @albertrjf@locoswallstreet
Amara @foto_rodriguez
221 Followers 1K Following Confidence in all that you are doing, your dream is your future, and your future is your life.✨🎉🐱🏍💕
Mario Ortega @eme_o_hache
4K Followers 2K Following Airbus pilot. Gliding passionate. Citizen of the air.
J.LEVIATHAN @Jeantale1
43 Followers 1K Following
Pobre Pecador @PobrePecador1
3K Followers 156 Following Pepetrador del blog https://t.co/V73oiWFPRQ ahí cuento mis miserias y mis alegrías de forma asilvestrá y fuera de tono. Bolsa y humor Desde marzo 2015
Más Allá del PER @MasalladelPER
4K Followers 6 Following Soy Charlie: Inversor particular con años de experiencia y creador de Más Allá del PER. Es difícil difundir mi mensaje en un mundo de locos. SUBSTACK - YOUTUBE
benny ッ @bennytrades_
9K Followers 236 Following Full time options trader | Analysing GEX, Flow & TA daily
Dragón Oro Plata @DragonOroPlata
11K Followers 102 Following Inversor privado y creador de contenidos: Dinero, Macroeconomia, Energía y sobre todo Oro y Plata https://t.co/CzAVvyJn4e
Galician Investor Qua... @GaliciaInvestor
66K Followers 210 Following Analista de negocios, aprendiz de Buffett, inversor en calidad. Un análisis en profundidad al mes y seguimiento de mi cartera.
Manu Rujano @AcrataOpciones
4K Followers 735 Following Opciones Financieras e Inversiones Alternativas • Esta cuenta cree en Kostolany • Anarquía es Órden • No se hacen recomendaciones • DYODD
Scott Kelly @StationCDRKelly
4.7M Followers 771 Following Former NASA Astronaut & US Navy Captain Inquires: Keppler Speakers or United Talent Agency https://t.co/X1SJ9aS2Gv
Georgia Capital Inves... @IRGCAP
1K Followers 23 Following Georgia Capital PLC (LSE: CGEO LN) is a platform for buying, building and developing businesses in Georgia. $CGEO.L
Midas @midascabal
81K Followers 103 Following Asymmetric investor finding 10x stocks ⦁ AI/Fintech/Semi's Analyst ⦁ @AsymmetrixAI Founder | @TWCTrades Growth ⦁ Join my free discord (75k+ members)👇
Pedro Baños Bajo @geoestratego
454K Followers 964 Following Analista, escritor y conferenciante en geopolítica, estrategia, defensa, seguridad, inteligencia, terrorismo, relaciones internacionales
Mary B Schanck @MaryBschanck
8K Followers 2K Following Real Estate Agent & Stock trader with extensive experience of 14 years. I'm regulated by FINRA. We share live trading calls in our free discord community 🚀💸💸
JuanPa Investor 🇨�... @IngJuanPa7
8K Followers 3K Following De Hidrogeólogo a Inversor - Divulgador |📌 Tesis de Inversión-Seguimiento de Empresas |📰Actualidad de mercados |🧠 ¡Aportando valor a la comunidad inversora!
El Club del Value Inv... @ClubdelValue
9K Followers 5 Following Comunidad formada por inversores profesionales que busca formar a inversores y aportar valor en forma de análisis profesional. 📨 [email protected]
Count Binface @CountBinface
261K Followers 1K Following Space politician. ‘’Face of the Establishment’. Sane.
Eduardo @eduardompinto
157 Followers 589 Following
ASTS Investors 🅰�... @ASTS_Investors
24K Followers 507 Following Website for AST Spacemobile investors where you can learn all about the company and it's aim to connect the unconnected 📶 Join the Sp🅰️ceMob! 🤳🛰
JH @CRUDEOIL231
71K Followers 328 Following PM at the Hedge Fund Arm of Global Physical Commodity Trading House / Macro, Commodities, FICC / Middle and Far East representation / Travelers worldwide
Javier Blas @JavierBlas
404K Followers 2K Following Energy and commodities columnist at Bloomberg. Co-author of the 'The World for Sale' Any views expressed are my own. [email protected]
Capi @ElCapiMomentum
9K Followers 971 Following Capitán de Momentum YT: https://t.co/8Hbdv99aSo Discord (6k personas!!): https://t.co/6MBDTWprga
Hala Jaber @HalaJaber
69K Followers 5K Following Six times award-winning journ. Author of books on Hezb & Iraq. Former STimes snr foreign corr. RTs #endorsements.

Ch🅰️rtradamus �... @Chartradamus
7K Followers 465 Following Reaching financial freedom … one chart at a time 📈🌱 NFA
Thomas James Investin... @Thomas_james_1
68K Followers 350 Following Momentum Trader 📊 81% Win Rate 🎯📈 Founder of @MMTG_x 💼 Join the winning team 🔥 Indicator & Trade Alerts below ⬇️
Matt Shumer @mattshumer_
398K Followers 2K Following AI whisperer. Investor in @GroqInc @Etched @Spawn @DaytonaIO @OpenRouter + more. Prev: CEO @HyperWriteAI | AI @AlphaSchool Press: [email protected]
Lobo Tiggre @duediligenceguy
50K Followers 144 Following Speculator. Analyst. Author of independent due diligence reports. Free, no-spam, no-hype weekly digest available only here. 👇
Charlando de minas @Charlandodminas
9K Followers 922 Following El podcast de inversión minera y materias primas en español. Entrevistas a expertos, a empresas mineras, tesis de inversión, tutoriales y mucho más. ¡Sígueme!
Albert Millan @albertrjf
18K Followers 330 Following Director @lwsresearch | macro&value investing ⏳| #OOTT #BTC #GOLD #COM | journey before destination
*Walter Bloomberg @DeItaone
2.0M Followers 40 Following
Researching Global St... @ResGloStocks
9K Followers 250 Following Inversiones del mundo🇨🇳🇮🇳🇷🇺🇰🇿🇬🇪🇺🇿🇳🇬🇨🇩🇿🇲🇺🇸, balances, noticias y política
InsiderAlert @InsiderAlertApp
4K Followers 7 Following Alerts for Insider Transactions | TSX, TSX-V, CSE, NEO | by @GoldDiscovery1 Sister of @DrillAlertX | @MiningNewsApp | @CapAlertApp | @HaltAlertApp
LWS Financial Researc... @lwsresearch
7K Followers 349 Following Independent investment research Macro + Value | By @albertrjf Read by thousands of serious investors Free weekly macro + stock theses ↓

InvertirDesdeCero @InvertirDesde0
67K Followers 508 Following 🟢 Curso de Bolsa GRATIS: https://t.co/oDBIKKscJP

GKC Research @Gekko_TheGreat
6K Followers 2K Following
Brian Feroldi @BrianFeroldi
673K Followers 537 Following 🔎 I Teach Investors How To Analyze Businesses | Author & Financial Educator | 20+ Years Investing Experience | Building Stock Simplifier ⬇️
Maria Lorena Mendoza,... @LorenaBat
2K Followers 1K Following Inversora. Aprendiendo sobre negocios cada día y compartiéndolo. Opiniones no representan recomendaciones de inversión.
Aldea Value @AldeaValue
7K Followers 219 Following Análisis e ideas en 👇 https://t.co/Ged7YLOmsQ Únete a nuestra comunidad en Discord 👇 https://t.co/a7dlFrk3g9 📩👇 [email protected]
Abel Avellan @AbelAvellan
34K Followers 208 Following Chairman and CEO, @AST_SpaceMobile; Founder, Emerging Markets Communications (EMC). Building and launching AST’s #SpaceMobile
Consensus Long @ConsensusLong
858 Followers 340 Following Public equities, private deals, and occasionally correct opinions.
Daniel IC. PRIVATE CA... @DanielAlGu1
739 Followers 156 Following KISS Philosophy, KEEP IT SIMPLE STUPID. Management+Price+Future economics of the business
Kevin Chen @Defiantclient2
7K Followers 854 Following $ASTS, $QS, $AUR | economics, theology, philosophy, and the UAP phenomenon | Lost access to @Defiantclient

Quality Value Researc... @Quality__Value
10K Followers 692 Following Research boutique para inversores retail y gestores: análisis con rigor profesional, explicado con claridad y enfoque ejecutivo | Leído por +17,8k inversores.
Anp🅰️nman @spacanpanman
57K Followers 797 Following Red-bean filled bread man. Posts are ideas and opinions, not investment advice. #forsteveTrends for United States
You might like


















